


分譲マンション賃料マーケットの徹底研究

全国 分譲マンションの二次流通市場(賃貸・中古)
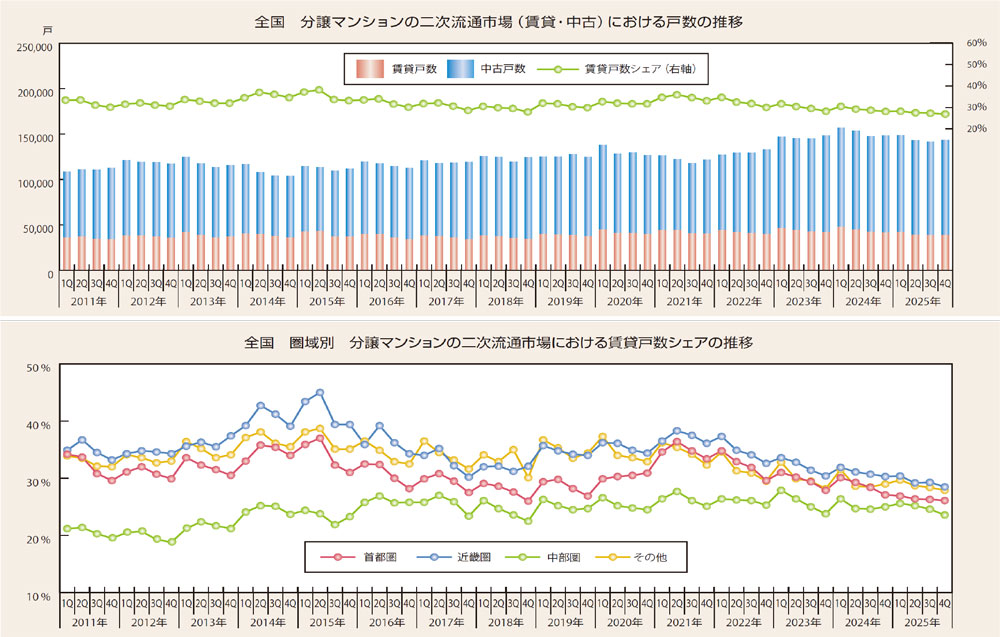
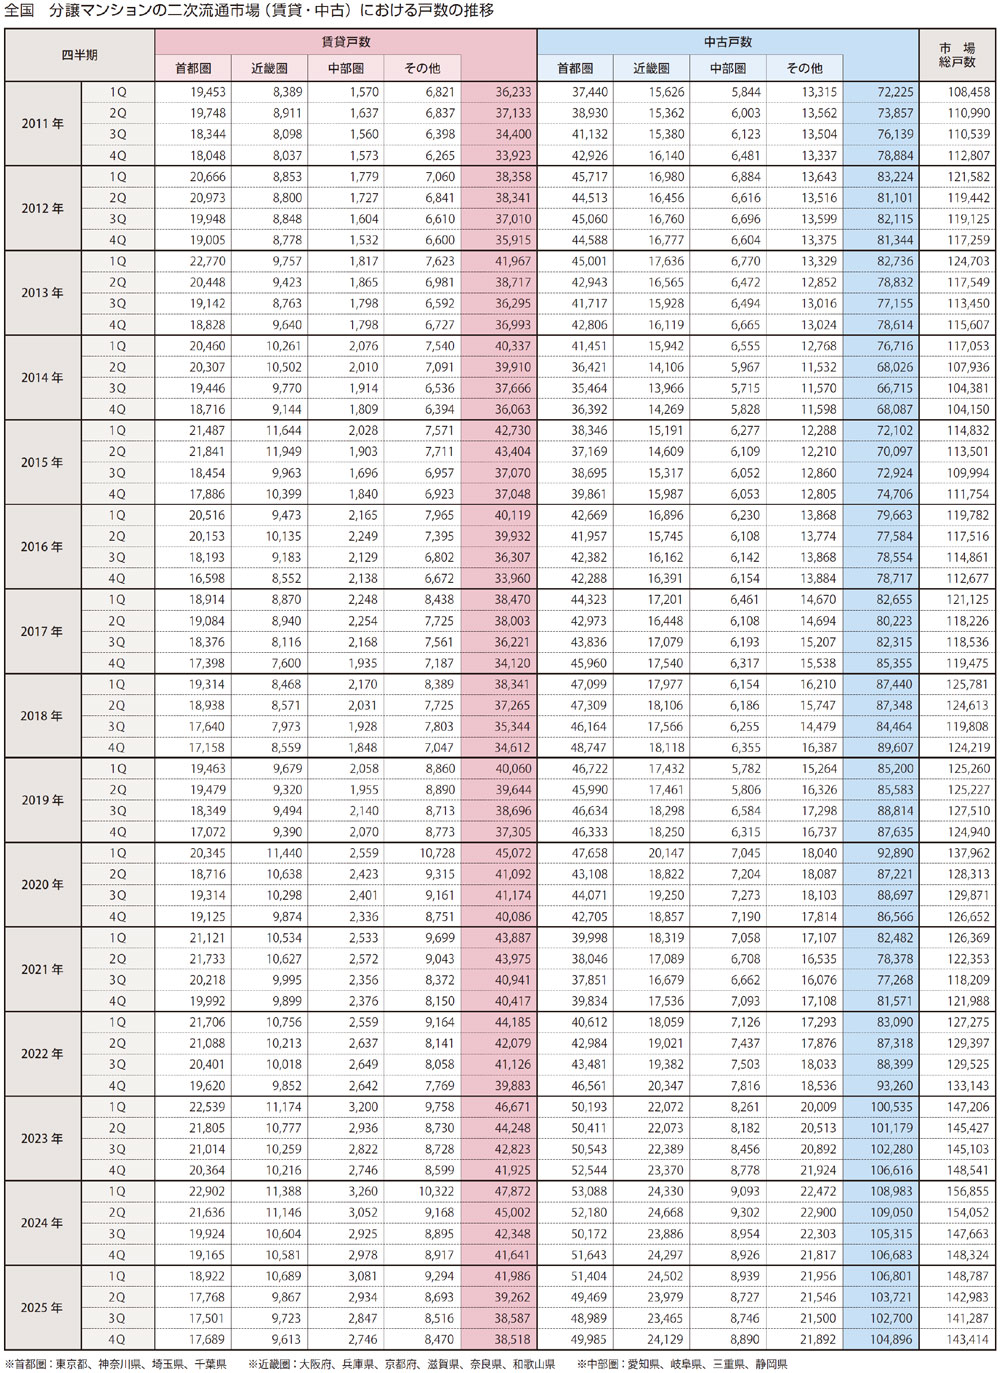
2025年の第4四半期での市場総戸数は143,414戸、ピーク時から減少
賃貸戸数は38,518戸でシェアは26.9%、各圏域でのシェアも概ね20%~30%に収斂
主要都市での分譲マンション賃貸戸数ランキングの第1位は東京23区、定期借家シェアも高水準
全国での分譲マンションの二次流通市場における総戸数は2023年を境に一段と押し上がる動きを見せており、2024年の第1四半期には156,855戸と直近での最高値を記録していたが、その後は主に賃貸戸数の減少が影響する形で徐々に水準を下げてきている。これらの動きは二次流通市場における賃貸戸数シェアにも表れており、2024年の第1四半期に30.5%だったシェアは直近にかけて縮小しつつある。中部圏では2014年以降25%前後の水準で安定しているのに対して、他の圏域では2015年を境に縮小傾向に転じており、各圏域での賃貸戸数シェアの差は縮まって概ね20%~30%の間に収斂しつつある。
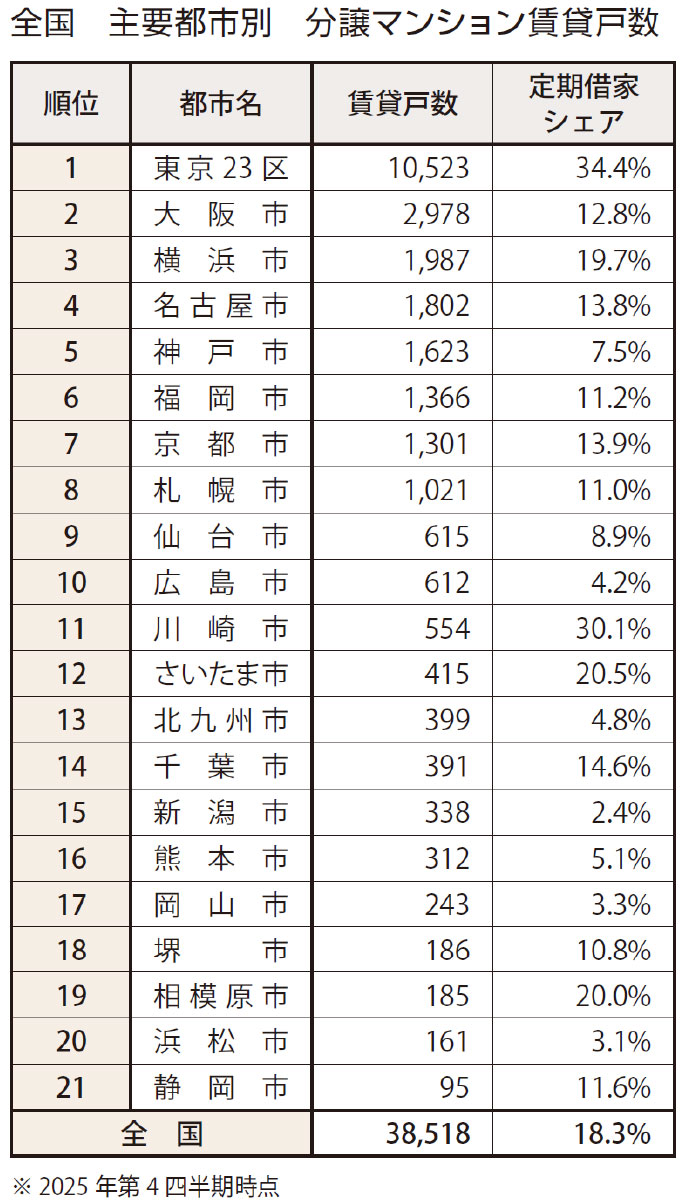
分譲マンション賃貸戸数ランキングを見ると、第1位の東京23区が突出しており、次点の大阪市でもその1/3の規模に達していない。また、首都圏の主要都市であっても東京23区や横浜市を除けば分譲マンションが賃貸として流通する戸数規模は決して大きくないことが窺える。一方、定期借家シェアを見てみると、東京23区では34.4%と非常に高い数値を示しているのに対して前出の大阪市では12.8%に留まるなど、定期借家シェアが必ずしも賃貸戸数の多寡に比例していない点は非常に興味深い。なお、定期借家シェアが全国平均を上回っている主要都市は東京23区をはじめ横浜市や川崎市など、いずれも首都圏に位置している。
保有する物件・土地の定期的な資産価値の確認がポイントです。
分譲マンション賃貸マーケットの概況(東京23区)
東京23区の分譲マンションm²賃料、アベノミクス以降で1.5倍以上に
同じ築30年までの中古坪単価は3倍以上も上昇、コロナ禍を経て上昇度合いの差が拡大
分譲マンション賃貸戸数
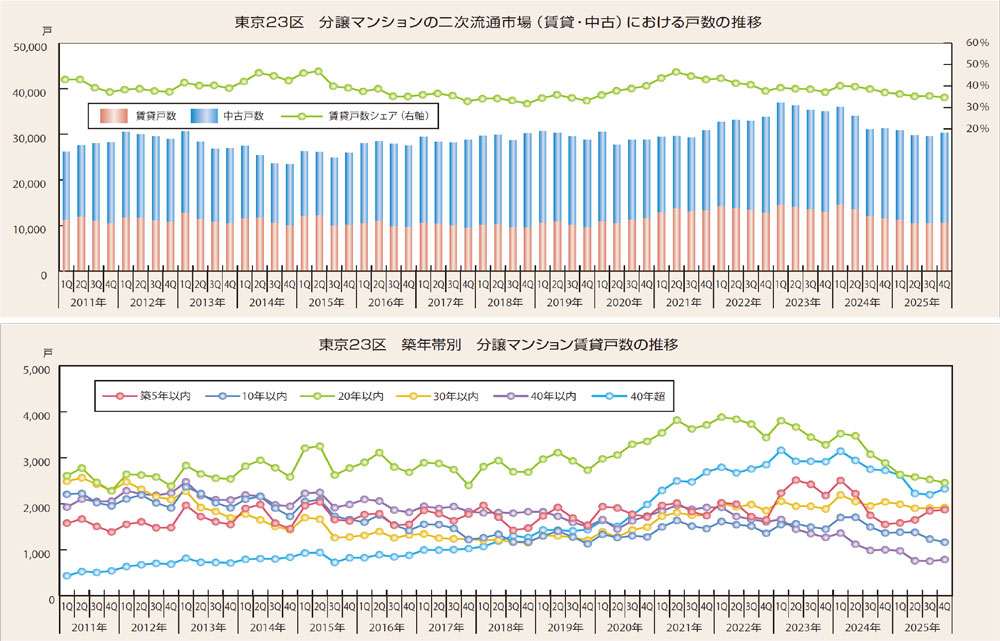
アベノミクスによってマンション価格が上昇局面入りした2013年以降も四半期ベースで1万戸前後の安定推移を示していたが、コロナ禍2年目の2021年を境に投資ニーズの高まりを受けて賃貸戸数は着実に増加していき、2022年~2024年の第1四半期には1年間で賃料事例が最も多く発生しやすいという季節的要因も影響して、いずれも1.4万戸を超える水準を示す結果となった。築年帯別で見てみると、2010年代においてはマンションストックの多寡に比例する形で2000年代の大量供給期に分譲されていた「築20年以内」が最も大きい戸数規模を示し続けていた。その後、2020年~2022年にかけて戸数を大きく伸ばしていたのは「築20年以内」「築30年以内」「築40年超」で、他の築年帯に関してはほとんど目立った動きがなかった。また、同時期の中古マンション市場を見ても「築30年以内」や「築40年超」といった築年数が比較的古い物件で多くの流通事例が発生しており、二次流通市場においてはインフレの強まりも相俟って賃料や価格が割安なこれらの住戸の存在感が増していった。
2024年に入ると分譲マンション賃貸戸数は前年同期を下回り始め、直近では四半期ベースで1万戸台まで水準を下げてきている。各築年帯での推移を見てみると、いずれの築年帯もこの2年間で賃貸戸数は減少しつつある(「築5年以内」に限っては2025年に入ってから反転増加)。一方、中古戸数に関しては築年数が比較的浅い物件を中心に増加する動きを示している。資産価値がある程度目減りすることを前提とした場合、投資目的でのマンション取得においては基本的に長期運用によるインカムゲインを狙った動きが中心となるため、賃貸戸数も相応な規模で発生する。しかし、ここ1~2年の推移を見る限り二次流通市場では賃貸よりも中古流通させる方向にやや傾きつつあるように見受けられる。昨今、東京23区の中古マンション市場では都心部を中心に価格上昇トレンドに一服感も出始めていることから、物件オーナーの中には今が最大のキャピタルゲインが得られる(もしくは差損を最小限に抑えられる)タイミングと捉えて保有する物件のスタンスを変化させ始めている可能性は否定できない。
分譲マンションm²賃料
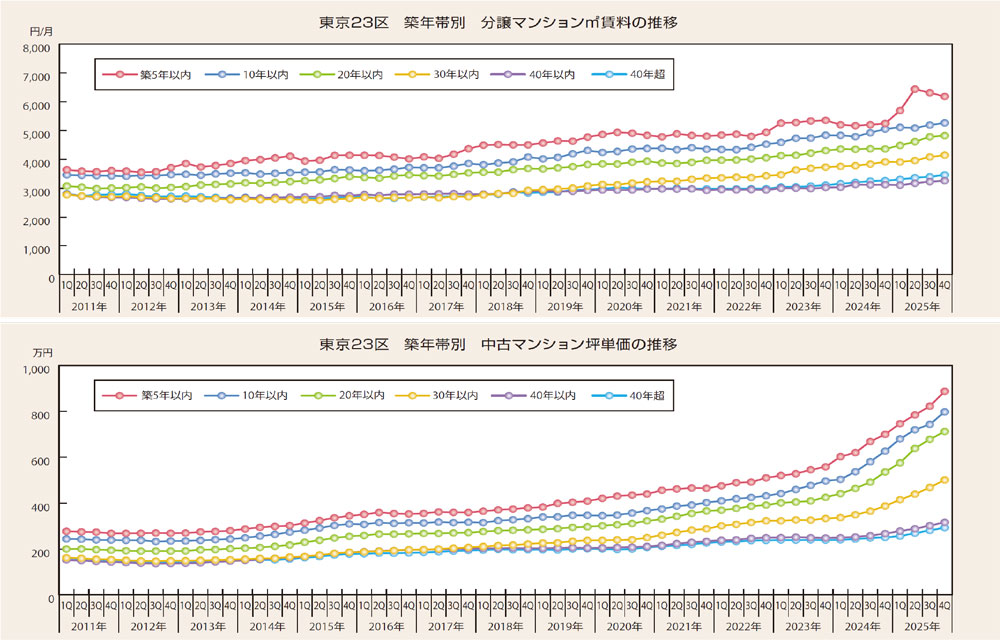
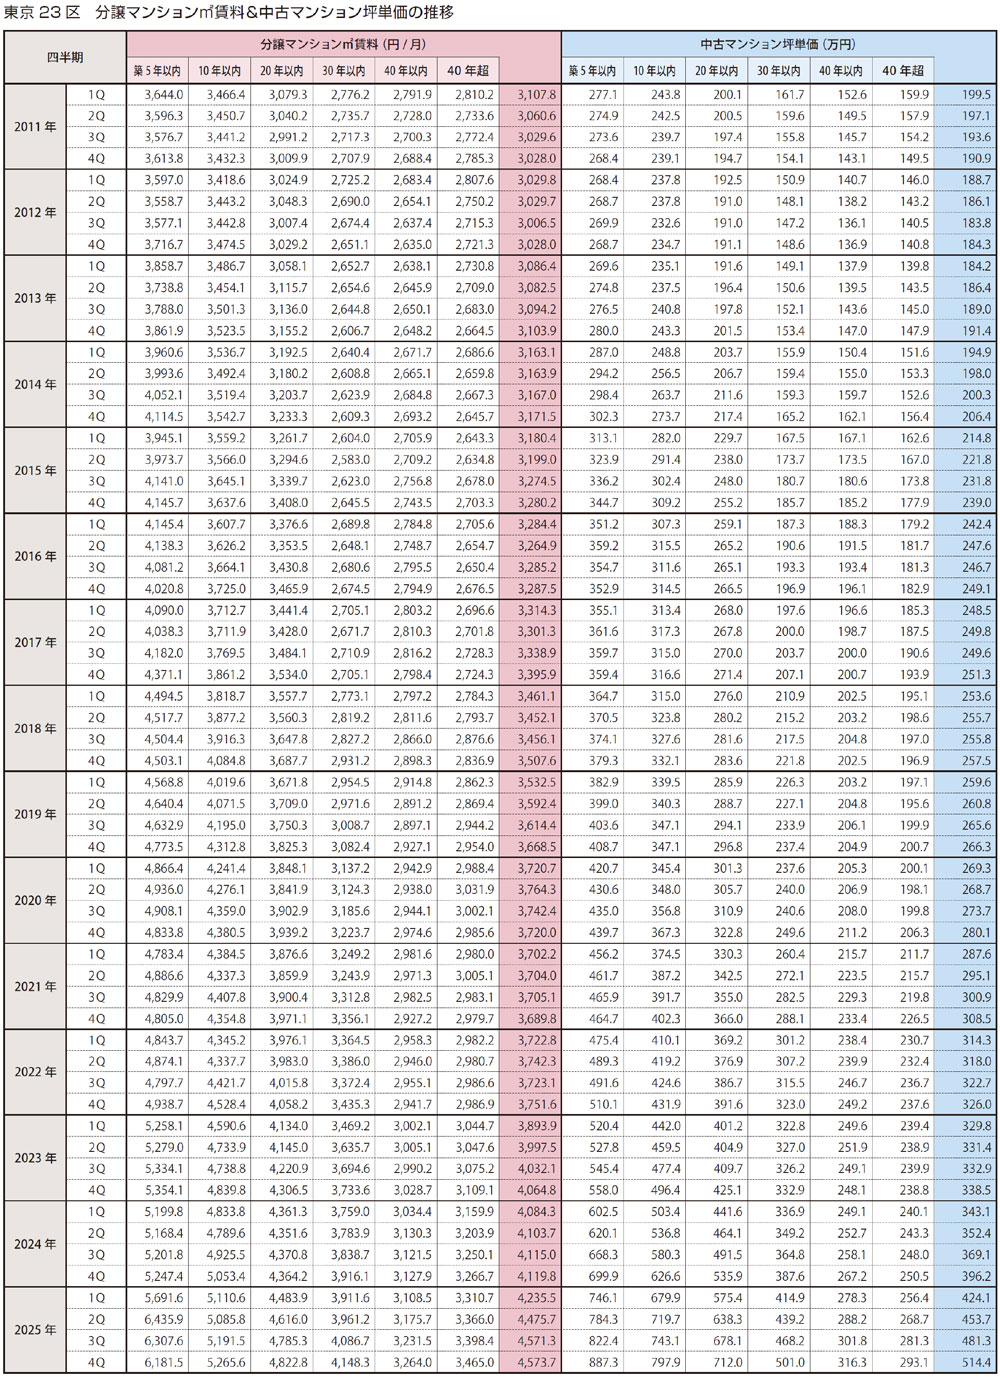
不動産インフレ局面に入った2013年以降は分譲マンションm²賃料も直近にかけて着実に水準を押し上げてきている。また、中古マンション坪単価と同様に、築年帯による差が徐々に拡大している特徴も見て取れる。「築10年以内」の分譲マンション㎡賃料は不動産インフレ局面に入ってからもしばらくは緩やかな上昇に留まっており、2018年の第4四半期にようやく4千円台に達した。コロナ禍の直前であった2019年の第4四半期には4,312.8円/月まで上昇、2013年の第1四半期を100とした場合の指数は123.7となっており、これはアベノミクスが始まって以降で賃料水準が2割強も押し上がっていたことを意味している。また、同時期における他の築年帯についても見てみると、「築5年以内」は123.7、「築20年以内」は125.1、「築30年以内」は116.2、「築40年以内」は111.0、「築40年超」は108.2で、築年数が浅いほど賃料水準の上昇度合いも大きくなる傾向を示していた。一方、中古マンション坪単価の指数は2015年の第3四半期までに全ての築年帯で120ポイントを超えており、2019年の第4四半期時点では前出した分譲マンション賃料の数値を20~40ポイントも上回っていた。
コロナ禍となった2020年以降は世界的な物価高や投資ニーズの高まりなども相俟って不動産インフレが一段と加速し、分譲マンション賃貸マーケットにおいてもその影響が一定のタイムラグを経て次第に波及し始めることとなり、築年数が比較的古い物件においても徐々に賃料が押し上がってきている。「築10年以内」は2024年の第4四半期に5千円の大台を突破し、2025年の第4四半期には5,265.6円/月まで水準を伸ばしてきている。この時点での分譲マンションm²賃料指数(2013年の第1四半期を100とした場合)を見てみると、「築5年以内」は160.2、「築10年以内」は151.0、「築20年以内」は157.7、「築30年以内」は156.4、「築40年以内」は123.7、「築40年超」は126.9で、築30年までの賃料水準はアベノミクス以降で1.5倍以上まで上昇していたことになる。一方、中古マンション坪単価の指数は2021年の第1四半期までに全ての築年帯で150ポイントを超えており、2025年の第4四半期時点で「築5年以内」は329.1、「築10年以内」は339.4、「築20年以内」は371.6、「築30年以内」は336.0、「築40年以内」は229.4、「築40年超」は209.7と、同じ築30年までの物件であっても価格水準の方がアベノミクス以降で3倍以上も上昇するなど、分譲マンション賃料との上昇度合いの差はコロナ禍を経て一段と拡大する動きを見せている。
分譲マンション賃貸マーケットの概況(名古屋市)
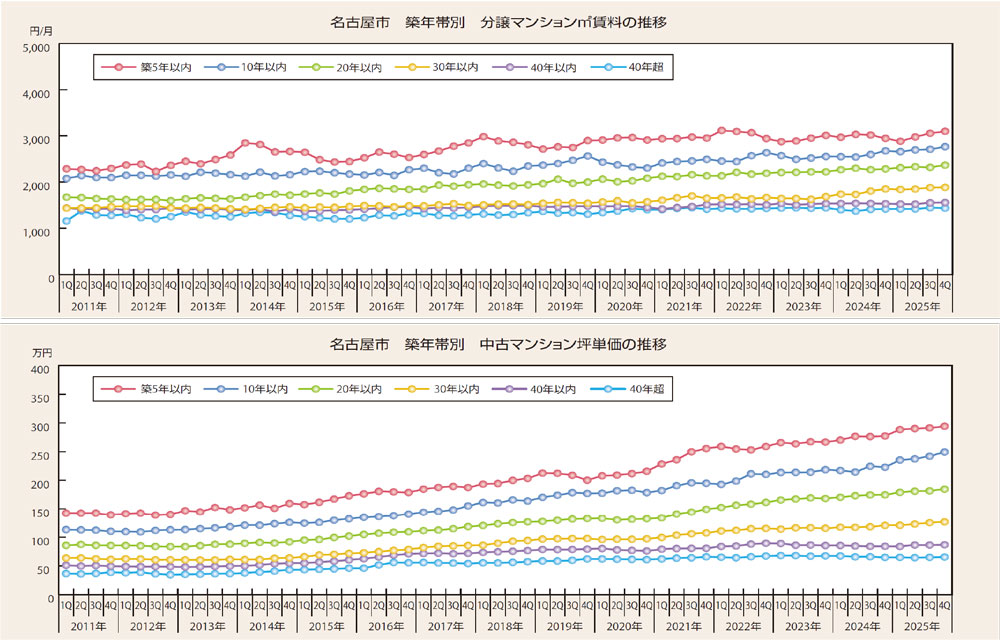
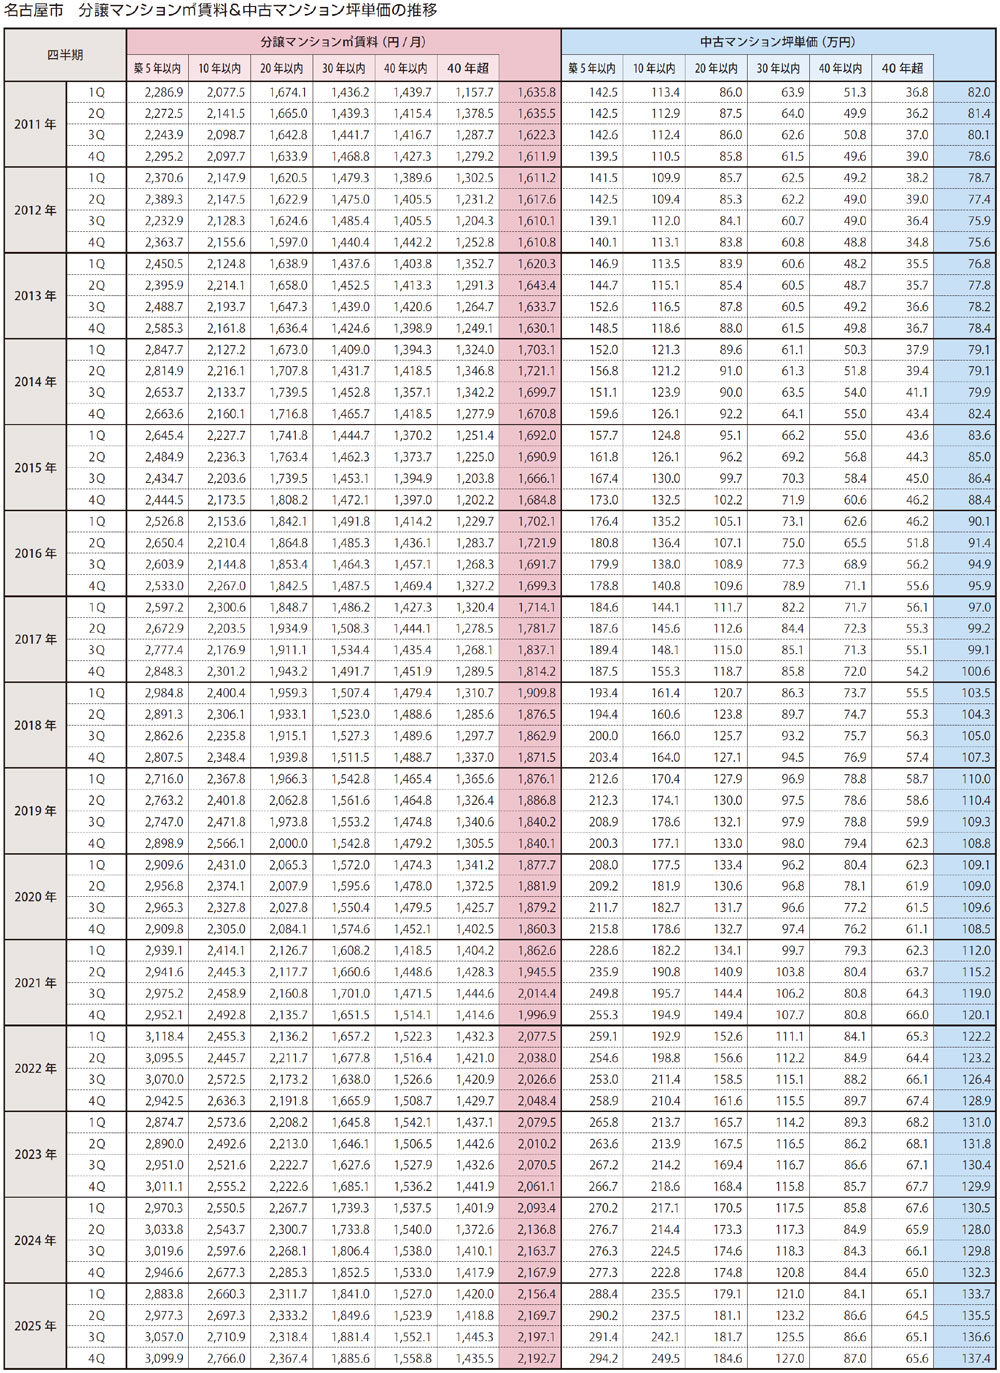
名古屋市の分譲マンションm²賃料、アベノミクス以降で1.3倍以上に
同じ築30年までの中古坪単価は2倍以上も上昇、東京23区や大阪市に比べてやや見劣り
分譲マンション賃貸戸数
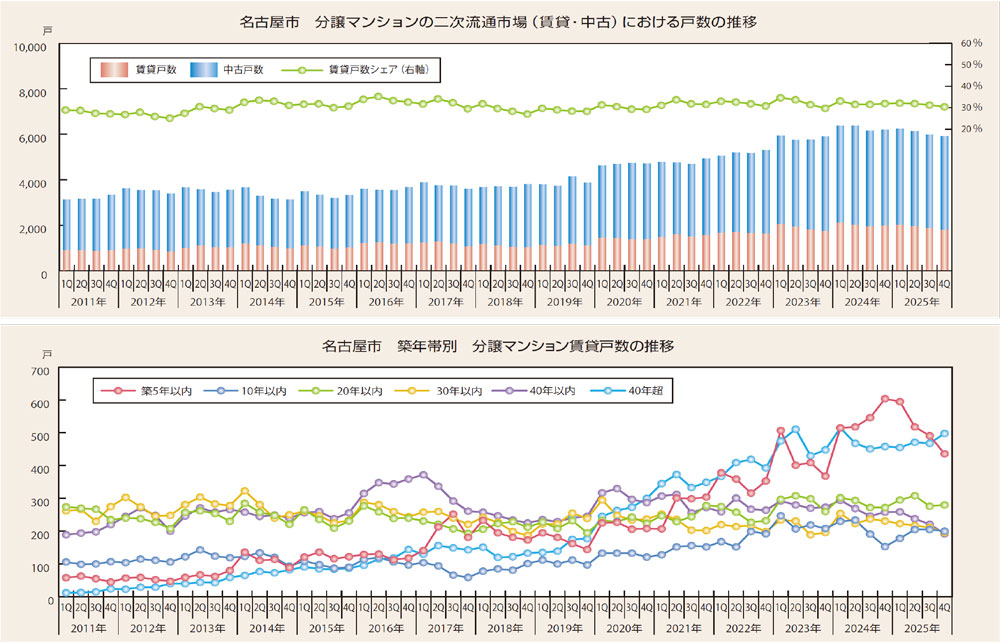
対象期間の2011年~2025年に渡って緩やかな増加基調で推移しており、2017年の第2四半期には当時までの最高値である1,281戸を記録していた。2018年~2019年には築年数が比較的古い物件を中心に中古マンション市場への流通にシフトしたことも響いて戸数規模はやや縮小したが、1千戸の大台は堅持していた。コロナ禍の2020年以降になると投資ニーズの高まりを受けて賃貸戸数の増加ペースは加速していくこととなり、2023年~2025年の第1四半期には季節的要因も影響して、いずれも2千戸を超える水準を示している。
名古屋市における分譲マンション賃貸戸数は不動産インフレ局面を経て2倍程度にまで拡大したわけだが、築年帯別での推移を見ると築年数が比較的浅い「築5年以内」や「築10年以内」から生じる賃貸戸数が対象期間を通して増加基調で推移するといった特徴が見て取れる。他の主要都市と同じく、名古屋市の新築マンション市場においても販売価格の高騰に伴って供給戸数が年々絞り込まれてきており、供給先もJR名古屋駅の東側エリアをはじめ市内中心部に限られてきている。そのような状況下で大規模タワーマンションや駅近コンパクトマンションなど投資ニーズの受け皿になり得る物件の存在感が相対的に大きくなっていることも築浅物件からの賃貸戸数の増加に拍車を掛ける一因となっているようだ。ただ、このような特徴が見られる中でも、インフレの強まりを背景に二次流通市場において割安な築古物件の存在感が増しているといった共通点も確認されている。
コンスタントに増加してきた分譲マンション賃貸戸数だが、2025年に入ってからは前年同期を下回り続けている。各築年帯での推移を見てみると、「築5年以内」のみが急激に減少してきており、それ以外で特に目立った動きはない。中古マンション市場においても「築5年以内」は特段増加していないことから、二次流通市場におけるスタンスの変化が生じているわけではなく、単純に新築マンションの供給戸数自体が昨今減少してきている影響によるものと見るのが妥当であろう。
分譲マンションm²賃料
対象期間を通して分譲マンションm²賃料の上昇度合いは中古マンション坪単価に比べてかなり小さく、また築年帯による差も中古マンション坪単価ほど拡大していない。「築10年以内」を見てみると、基本的には非常に緩やかな上昇基調で推移している。不動産インフレ局面に入ってからも2千円台の前半で推移し続け、コロナ禍の直前だった2019年の第4四半期時点では2,566.1円/月と2千円台の半ばまで水準を伸ばしていた。2013年の第1四半期を100とした場合の指数は120.8で、アベノミクスが始まって以降で賃料水準は2割押し上がっていた。また、同時期における他の築年帯についても見てみると、「築5年以内」は118.3、「築20年以内」は122.0、「築30年以内」は107.3、「築40年以内」は105.4、「築40年超」は96.5で、築年数が浅いほど賃料水準の上昇度合いも大きくなる傾向は他の主要都市と同じだが、「築40年超」はむしろアベノミクス以前の水準を下回る結果となった。一方、中古マンション坪単価の指数は2016年の第2四半期までに全ての築年帯で120ポイントを超えており、2019年の第4四半期時点では前出した分譲マンション賃料の数値を20~80ポイントも上回っていた。中古マンション市場では買取再販業者によってリノベーションされた築古物件が数多く流通していたため、賃料水準が伸び悩む中でも価格水準は上振れて他の主要都市に比べて指数の差が大きくなったものと推察される。
コロナ禍となった2020年以降では後れを取っていた築古物件においても不動産インフレ局面入り以前の水準を上回るようになり、直近にかけて緩やかながら賃料水準は押し上がってきている。「築10年以内」はコロナ禍当初からの数年間に渡って伸び悩んでいたが、世界的な物価高が本格化し始めた2022年を境に上値を伸ばしてきており、2025年の第4四半期には2,766.0円/月と対象期間における最高値を更新している。この時点での分譲マンション㎡賃料指数(2013年の第1四半期を100とした場合)を見てみると、「築5年以内」は126.5、「築10年以内」は130.2、「築20年以内」は144.5、「築30年以内」は131.2、「築40年以内」は111.0、「築40年超」は106.1で、いずれの築年帯もコロナ禍以降で10~20ポイント程度しか上昇していなかった。一方、中古マンション坪単価の指数は2021年の第1四半期までに全ての築年帯で150ポイントを超えており、2025年の第4四半期時点で「築5年以内」は200.3、「築10年以内」は219.8、「築20年以内」は220.0、「築30年以内」は209.6、「築40年以内」は180.5、「築40年超」は184.8と、築30年までの物件では価格水準がアベノミクス以降で2倍以上も上昇していた。
分譲マンション賃貸マーケットの概況(大阪市)
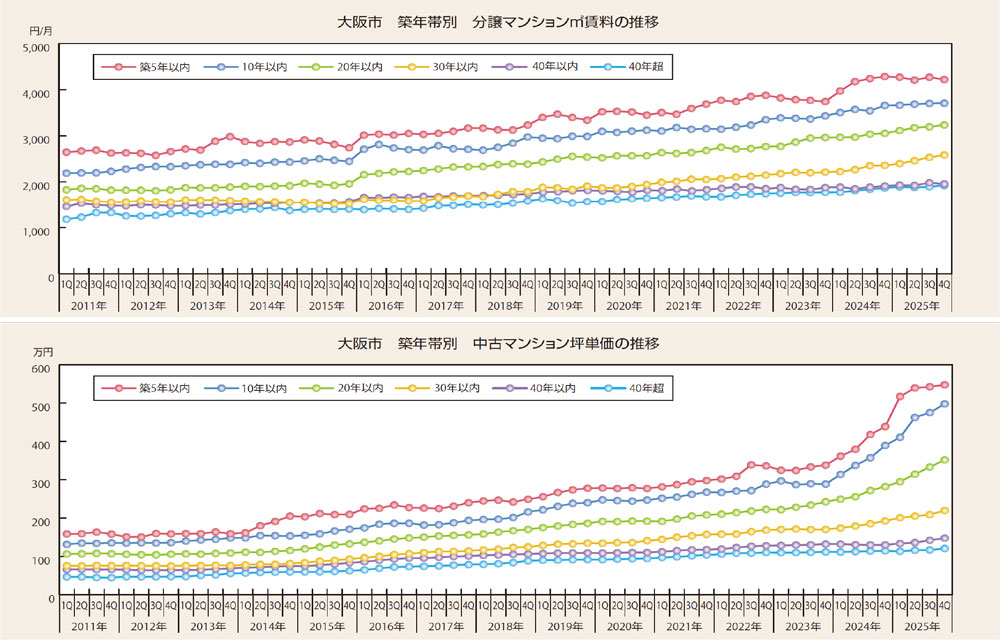
大阪市の分譲マンションm²賃料、アベノミクス以降で1.3倍以上に
中古坪単価は同じ築年帯であっても少なくとも2倍以上、一部では3.5倍近くも上昇
分譲マンション賃貸戸数
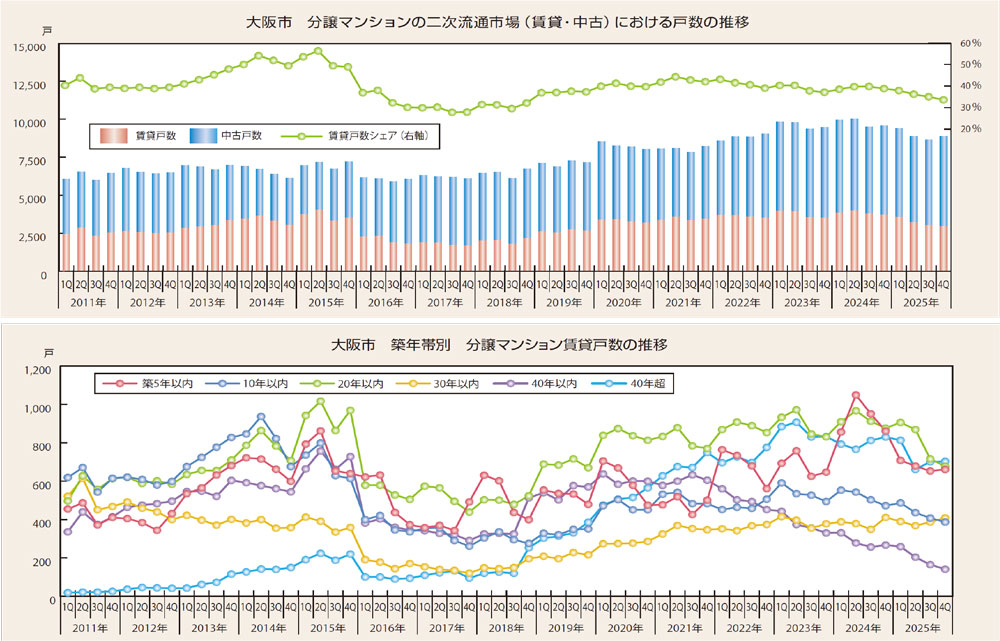
2012年までは四半期ベースで2千戸台の半ばで推移していた賃貸戸数は2013年に入ると明らかな増加傾向で推移していた。当時は第二次安倍政権が打ち出した異次元金融緩和を背景に大阪市内でも大規模再開発が進められるようになり、それらに伴って大規模タワーマンション開発も盛んに行われていた。これらの物件は居住目的での購入はもちろんのこと投資ニーズの受け皿にもなっていたため、引き渡し直後から賃貸住戸として二次流通市場に出回ることが多かった。実際に掲出したグラフを見ても同時期においては「築5年以内」の賃貸戸数が急激に増加しているわけだが、これは今回取り上げた主要都市の中でも大阪市特有の動きと言っても過言ではない。
大規模タワーマンションの供給が一服したことや日本国内でのマンションに対する投資ニーズが割安な地方中枢都市などにシフトした影響もあり、分譲マンション賃貸戸数は2017年にかけてアベノミクス前の水準を下回るまで減少することとなった。しかし、増加し続ける訪日外国人によるインバウンドの恩恵を受ける形で居住ニーズの高まりとともに再び投資ニーズが集まり始め、2018年以降は賃貸戸数も増加基調で推移していき、2023年~2024年には四半期ベースで4千戸目前まで迫っていた。当該期間においては新築物件を含む「築5年以内」の賃貸戸数が比較的多く、販売価格が高騰するに連れて新築マンションの供給戸数が絞り込まれる動きと照らし合わせても、かなりの住戸が投資目的で購入されていたことが窺える。2024年の第2四半期をピークに減少傾向へとシフトし、2025年の第4四半期には24期ぶりに3千戸を割り込んだ賃貸戸数だが、各築年帯での推移を見ると2000年代の大量供給期に分譲されていた「築30年以内」を除いて軒並み減少してきている。一方、中古戸数に関しては「築5年以内」のみが賃貸戸数で見られた動きとは対照的に2025年を通して増加し続けている。東京都心部と同様に、大阪市中心部の中古マンション市場でも価格高騰の過熱感から反響が鈍り始めていることから、今後の二次流通市場においてはスタンスの変化による賃貸戸数の減少や賃貸戸数シェアの縮小がさらに進むことも考えられる。
分譲マンションm²賃料
東京23区と同様に不動産インフレ局面における水準の押し上がりや築年帯による差の拡大といった共通点が見られる。コロナ禍以前の「築10年以内」は2千円台での推移に終始し、2019年の第4四半期時点でも2,985.0円/月と3千円台には達していなかった。2013年の第1四半期を100とした場合の指数は127.0となっており、これはアベノミクスが始まって以降で賃料水準が3割近くも押し上がっていたことを意味している。また、同時期における他の築年帯についても見てみると、「築5年以内」は123.0、「築20年以内」は135.3、「築30年以内」は119.1、「築40年以内」は122.7、「築40年超」は118.3で、大阪市においても築年数が比較的古い物件での上昇度合いに後れが生じていた。一方、価格高騰局面入りしたことに加えて市内の再開発なども追い風となっていた中古マンションでは同時期における指数が著しく上振れており、2015年の第4四半期までには全ての築年帯で指数が120ポイントを超えていた。また、2019年の第4四半期時点では各築年帯とも前出した分譲マンション賃料の数値を40~70ポイントも上回っていた。
コロナ禍以降、「築40年以内」や「築40年超」に関しては築年数が比較的浅い物件に対する後れが一段と顕著となってきており、賃料水準の差はさらに拡大してきている。「築10年以内」は2020年の第1四半期に3千円台に達し、直近では3千円台の半ば~後半で順調に水準を押し上げてきている。2025年の第4四半期における分譲マンション㎡賃料指数(2013年の第1四半期を100とした場合)を見てみると、「築5年以内」は155.4、「築10年以内」は157.7、「築20年以内」は172.5、「築30年以内」は161.0、「築40年以内」は132.4、「築40年超」は145.0で、築年数が比較的浅い「築5年以内」や「築10年以内」ではあまり高い数値となっていない。これは基準となった2013年頃に大規模タワーマンションから高い賃料が発生していたことに加えて、2024年以降は賃料自体がかなりの水準まで達してしまったために天井感が強まってきていることも影響している。一方、中古マンション坪単価の指数は2018年の第4四半期までに全ての築年帯で150ポイントを超えており、2025年の第4四半期時点で「築5年以内」は343.5、「築10年以内」は355.9、「築20年以内」は330.0、「築30年以内」は288.5、「築40年以内」は228.5、「築40年超」は253.7と、同じ築年帯であってもアベノミクス以降で少なくとも2倍以上、一部では3.5倍近くも上昇している。
当記事出典
当記事は株式会社東京カンテイ「カンテイアイ特集(2026年7月30日配信)」の情報を元に掲載しております。 当記事に掲載されている文書の著作権は、出典元である東京カンテイに帰属します。 掲載されている文書の全部または一部を無断で複写・複製・転記等することを禁止します。 また、当記事への直接リンクは固くお断りいたします。
| ・ | 本コンテンツに掲載の情報は、執筆者の個人的見解であり、当社の見解を示すものではありません。 |
| ・ | 本コンテンツに掲載の情報は執筆時点のものです。また、本コンテンツは執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性について執筆者及び当社が保証するものではありません。 |
| ・ | 本コンテンツは、情報提供を目的としたものであり、特定の金融商品の取得・勧誘を目的としたものではありません。 |
| ・ | 本コンテンツに掲載の情報を利用したことにより発生するいかなる費用または損害等について、当社は一切責任を負いません。 |
| ・ | 本コンテンツに掲載の情報に関するご質問には執筆者及び当社はお答えできませんので、あらかじめご了承ください。 |
関連記事
-
2026/03/13
-
2026/01/23
-
2025/09/30
-

2025/08/29
-
住まい探しのノウハウ